Chaque été, des milliers de maisons se fissurent pour la même raison. Pas un défaut de construction - un sol argileux qui se rétracte quand il fait sec, puis gonfle au retour des pluies. C'est le retrait gonflement argile, un mouvement de terrain différentiel qui fragilise les fondations et écarte les murs. En 2026, la carte officielle s'est nettement élargie et de nouvelles obligations s'appliquent aux ventes. Voici ce qu'il faut comprendre, et surtout quoi faire, dates et délais compris.
En bref
- Le retrait-gonflement des argiles (RGA) est un mouvement de terrain lié aux alternances sécheresse / réhydratation des sols argileux.
- Depuis le 1er juillet 2026, la nouvelle carte d'exposition porte à 12,1 millions le nombre de maisons individuelles existantes situées en zone d'aléa moyen ou fort, contre 10,3 millions en 2020.
- L'indemnisation n'est possible qu'au titre des catastrophes naturelles, après la publication d'un arrêté reconnaissant l'état de catastrophe naturelle pour votre commune.
- Délai à retenir : 30 jours pour déclarer le sinistre à l'assureur à partir de la publication de l'arrêté au Journal officiel.
- La prévention se joue sur un seul terrain : l'eau autour des fondations.
Le retrait-gonflement des argiles, c'est quoi ?
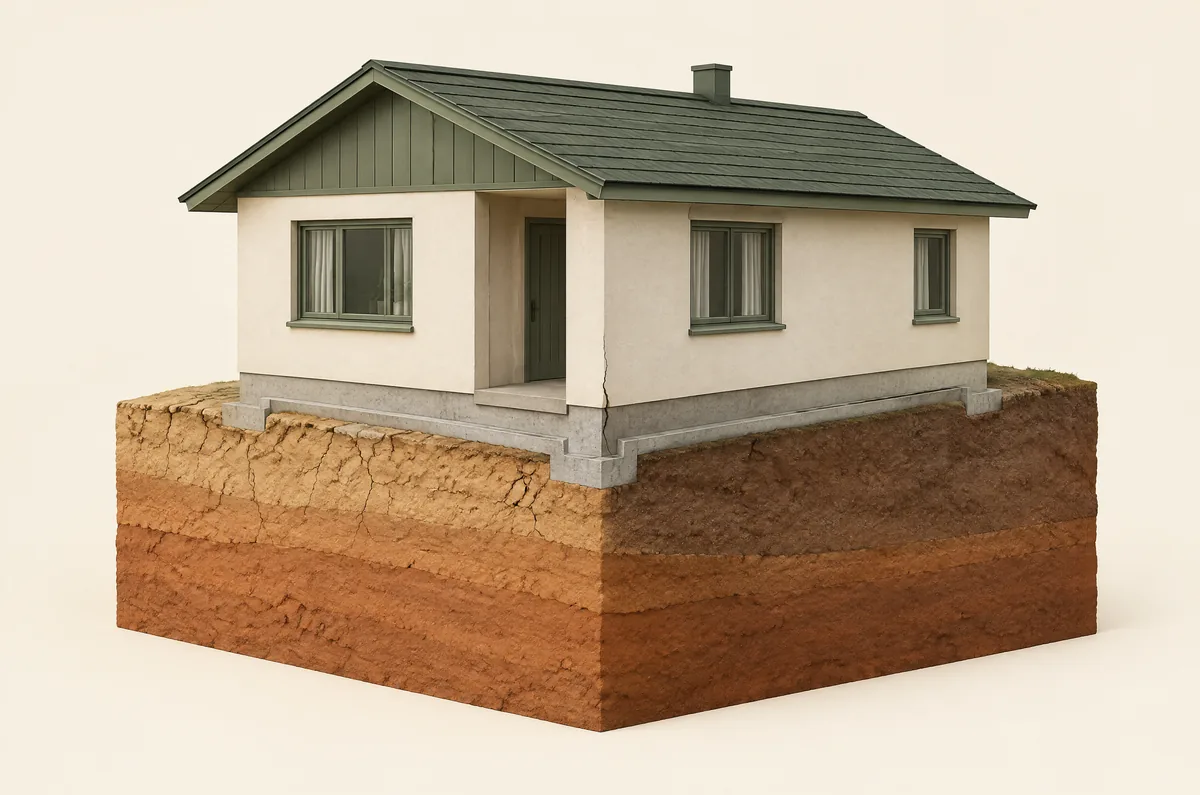
Les sols argileux contiennent des minéraux qui ont la particularité de fixer l'eau et de changer de volume en fonction de leur humidité. Quand la sécheresse s'installe, l'argile se rétracte : le sol perd en volume, parfois de plusieurs centimètres sur une profondeur de 1 à 2 mètres. Quand la pluie revient, l'argile gonfle et repousse le sol vers le haut.
Le problème n'est pas le mouvement en lui-même, mais sa différence. Une partie du terrain se déforme plus que l'autre. Les fondations, rigides, se retrouvent tirées d'un côté et poussées de l'autre. C'est ce qu'on appelle un mouvement de terrain différentiel, et c'est lui qui fissure.
Ce risque est pris en charge par le régime des catastrophes naturelles depuis 1989, sous le libellé « mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols ». Sa part est loin d'être anecdotique : le RGA représente environ 20 % des arrêtés Cat-Nat et près de 36 % des coûts d'indemnisation du régime.
Pourquoi votre maison fissure : le mécanisme en 4 temps
- Un été sec assèche le sol superficiel et les argiles se rétractent.
- Les fondations perdent leur appui sur une partie du bâtiment seulement (typiquement un angle, ou la façade la plus exposée au soleil).
- La structure travaille en flexion : les murs s'écartent là où le sol descend, se compriment ailleurs.
- Au retour de l'humidité, le sol gonfle et pousse dans l'autre sens - les fissures s'ouvrent, se referment ou se décalent. C'est la répétition annuelle qui fatigue la maçonnerie.
Les maisons individuelles sont les plus touchées : fondations peu profondes, surface importante, et souvent construites sans étude de sol dans les décennies passées.
Reconnaître une fissure liée à la sécheresse (RGA)
Le RGA a une signature reconnaissable. Les indices qui doivent alerter :
- une fissure en escalier sur un mur de façade, suivant les joints de maçonnerie ;
- une fissure qui apparaît en été et se referme ou s'atténue en hiver (saisonnalité = indice fort) ;
- des fissures aux angles de la maison et autour des ouvertures (portes, fenêtres) qui deviennent difficiles à manœuvrer ;
- une façade la plus exposée au soleil (sud ou est) plus touchée que les autres ;
- des fissures traversantes, visibles de part et d'autre d'un mur.
À l'inverse, une fissure fine, stable depuis dix ans, dans un enduit de peinture, n'a rien à voir avec un mouvement du sol. Pour trancher, la démarche reste la même : mesurer l'ouverture, suivre l'évolution dans le temps, et vérifier le contexte géologique de la commune.
La carte RGA 2026 : ce qui a changé le 1er juillet 2026
Le zonage national a été entièrement revu. La nouvelle carte d'exposition au retrait-gonflement des argiles est publiée sur Géorisques et remplace celle de 2020.
- Les zones d'aléa moyen et fort couvrent désormais 55 % du territoire hexagonal, contre 48 % auparavant.
- Elles concernent 12,1 millions de maisons individuelles existantes, soit environ 61,5 % du parc, contre 10,3 millions dans la carte précédente.
- Le nouveau zonage s'applique aux promesses de vente, actes authentiques de vente de terrains non bâtis constructibles et contrats de construction de maison individuelle conclus depuis le 1er juillet 2026.
Traduction concrète : des communes qui n'étaient pas considérées comme exposées le sont devenues. Si vous vendez un terrain à bâtir ou signez un contrat de construction, votre obligation d'information a peut-être changé - même sans fissure visible.
Ce que la loi impose : l'étude géotechnique
La vente d'un terrain non bâti constructible situé en zone d'aléa moyen ou fort impose au vendeur de fournir une étude géotechnique préalable de type G1. Elle doit être annexée à l'avant-contrat, ou à défaut à l'acte de vente, et son coût est à la charge du vendeur.
Pour une construction ou une extension en zone moyenne ou forte, le constructeur doit soit appliquer les techniques réglementaires particulières de fondation, soit faire réaliser une étude géotechnique de conception (G2).
Côté propriétaire déjà installé, aucune obligation d'étude - mais une recommandation forte : vérifier le classement de votre commune et, en cas de fissures, faire établir un constat technique avant que la situation ne s'aggrave.
Cat-Nat : comment votre sécheresse devient indemnisable
C'est le point que la plupart des propriétaires découvrent trop tard. Aucune assurance habitation ne couvre le RGA en garantie ordinaire. Pour être indemnisé, il faut que l'événement soit reconnu comme catastrophe naturelle.
L'arrêté de reconnaissance de l'état de catastrophe naturelle
Le mécanisme est simple sur le papier. La commune dépose une demande de reconnaissance. Si l'État estime que l'intensité de la sécheresse est anormale, un arrêté interministériel est publié au Journal officiel. À partir de cette publication, votre commune est reconnue et les sinistrés peuvent déclarer leur dommage.
C'est la reconnaissance catastrophe naturelle sécheresse qui ouvre le droit à indemnisation - pas le simple fait qu'il ait fait sec, ni votre constat d'expertise.
Les délais à ne pas rater
| Acteur | Délai | À partir de |
|---|---|---|
| La commune | 24 mois pour déposer la demande de reconnaissance (loi du 28 décembre 2021) | Du début de l'événement naturel |
| L'état / l'interministériel | Publication de l'arrêté catastrophe naturelle sécheresse au Journal officiel | Du dépôt de la demande communale |
| Le sinistré | 30 jours pour déclarer le sinistre à son assureur (contre 10 jours avant le 1er janvier 2023) | De la publication de l'arrêté au JO |
Le délai de 30 jours est court et il court à partir d'une date que vous ne maîtrisez pas. Deux réflexes : surveillez les arrêtés publiés pour votre commune, et prévenez votre assureur dès les premiers désordres, avant même la publication. Prévenir tôt n'empêche pas l'indemnisation et accélère le dossier.
La démarche pas à pas
- Constituez la preuve du désordre. Photos datées, fissures mesurées, témoins posés. C'est là qu'un rapport de diagnostic daté pèse lourd.
- Vérifiez l'exposition et l'historique de votre commune sur Géorisques.
- Déclarez le sinistre à votre assureur par courrier recommandé, dans les 30 jours suivant la publication de l'arrêté - ou plus tôt si les dégâts sont déjà visibles.
- Rassemblez le dossier : photos, factures, actes de propriété, rapport d'expertise, description des désordres.
- Laissez l'expert de l'assureur venir et faites valoir votre propre rapport technique pour appuyer l'évaluation.
- Suivez les délais de l'assureur. L'indemnisation est encadrée : l'assureur doit se prononcer dans un délai fixé après réception de l'état estimatif ou du rapport d'expertise, puis verser les sommes dans un délai court après accord. Une franchise légale spécifique s'applique aux sinistres RGA - vérifiez son montant sur votre contrat.
- En cas de désaccord, contestez par écrit, puis par les voies de recours (médiation, puis tribunal).
À noter : si votre maison a été construite après une première reconnaissance Cat-Nat RGA et sans étude de sol, l'assureur peut opposer une exclusion - le fameux « défaut d'étude géotechnique » introduit pour les constructions neuves.
Prévenir le RGA : les 6 règles autour des fondations
La prévention se résume à un mot : l'eau. Un sol argileux dont l'humidité reste stable ne bouge pas.
- Éloignez les eaux pluviales des façades : gouttières en bon état, descentes prolongées loin des murs, pentes de terrain correctes.
- Ne laissez pas l'eau stagner près des fondations : pas de flaque en pied de mur après la pluie.
- Entretenez les réseaux enterrés : une canalisation qui fuit déstabilise un sol argileux en quelques mois.
- Gardez les arbres à distance : les racines assèchent le sol sous les fondations. Un arbre mature peut pomper sur 10 à 15 mètres.
- Évitez d'assécher la façade : pas de sol nu durable, pas de décapage en plein soleil qui amplifie la rétraction.
- Anticipez les extensions et terrassements : tout mouvement de terre à proximité modifie l'équilibre hydrique du sol.
Le fonds de prévention RGA
L'État a lancé une expérimentation d'un fonds de prévention destiné à financer des travaux de mise en sécurité et de prévention sur les maisons exposées. Un simulateur d'éligibilité est disponible sur Géorisques. Le dispositif étant expérimental, vérifiez les conditions en vigueur et les départements concernés au moment de votre demande.
Faut-il faire expertiser une fissure de sécheresse ?
Si votre commune est reconnue en catastrophe naturelle, oui - un rapport daté avant et après les désordres change complètement la valeur de votre dossier face à l'assureur. Si elle ne l'est pas encore, un diagnostic permet au moins de savoir si la fissure est active ou stabilisée, et d'éviter de dépenser des milliers d'euros dans des travaux inutiles… ou d'attendre trop longtemps sur un désordre structurel.
La page méthode détaille le diagnostic sur site, et la pré-analyse gratuite vous donne une première orientation en 90 secondes.
Questions fréquentes
Le retrait-gonflement des argiles, c'est la même chose que la sécheresse fissure maison ? Oui, dans le langage courant. Le RGA est la cause géologique, la fissure de sécheresse en est la conséquence visible sur la maison.
Mon assurance habitation couvre-t-elle le RGA automatiquement ? Non. La garantie Cat-Nat ne s'active qu'après reconnaissance par arrêté interministériel. Sans arrêté publié pour votre commune, il n'y a pas d'indemnisation possible à ce titre.
Le RGA se calme-t-il avec le temps ? Il fluctue avec le climat. Une année très sèche peut rouvrir des fissures stabilisées. C'est la répétition des cycles qui aggrave les désordres.
Puis-je vendre une maison fissurée par le RGA ? Oui, mais avec obligation d'information : le vendeur doit déclarer les désordres et l'exposition du terrain. Une expertise avant achat protège les deux parties.
La carte 2026 change-t-elle quelque chose pour une maison déjà construite ? Pas d'obligation nouvelle pour le propriétaire en place, mais le classement de votre commune peut avoir basculé, et cela pèse dans une vente ou un dossier d'assurance.
Sources utiles
- Retrait-gonflement des argiles - Géorisques (Gouvernement français)
- Nouvelle carte d'exposition RGA 2026 - Géorisques
- Fonds de prévention RGA et simulateur d'éligibilité - Géorisques
- Comment fonctionne l'indemnisation des catastrophes naturelles - economie.gouv.fr
- Reconnaissance de l'état de catastrophe naturelle - service-public.fr
- Loi n° 2021-1837 du 28 décembre 2021 relative à l'indemnisation des catastrophes naturelles - Légifrance
- Le risque retrait-gonflement des argiles - BRGM
- Étude géotechnique préalable G1 sur sols argileux - Qualitel
Dernière mise à jour : septembre 2026. Les montants, seuils et procédures évoluent : vérifiez les informations auprès des sources officielles avant toute décision.